Un contrôle URSSAF est une démarche réglementaire qui vise à vérifier si votre entreprise respecte bien les obligations sociales et le règlement des cotisations, et il est essentiel de s’y préparer efficacement pour limiter les risques et faciliter le déroulement de cette inspection.
Pourquoi l’URSSAF peut-elle contrôler mon entreprise ?
L’URSSAF détient un pouvoir étendu dans la lutte contre la fraude et l’évasion sociale, visant aussi la protection des droits des salariés. Toute entreprise, quelle que soit sa taille ou son secteur d’activité, peut faire l’objet d’un contrôle. Les motifs sont variés : aléatoires, sectoriels, sur dénonciation, dispositifs d’aides (exonérations, réductions de charges), incohérences dans les déclarations sociales, ou encore anomalies relevées lors de croisements de données avec d’autres administrations. Ce contrôle vise à garantir que les déclarations, paiements des cotisations et contributions sociales sont conformes à la législation en vigueur. Il importe d’anticiper un tel événement et de comprendre précisément comment il se déroule pour s’y préparer sans stress inutile.
Comment se déroule un contrôle URSSAF ?
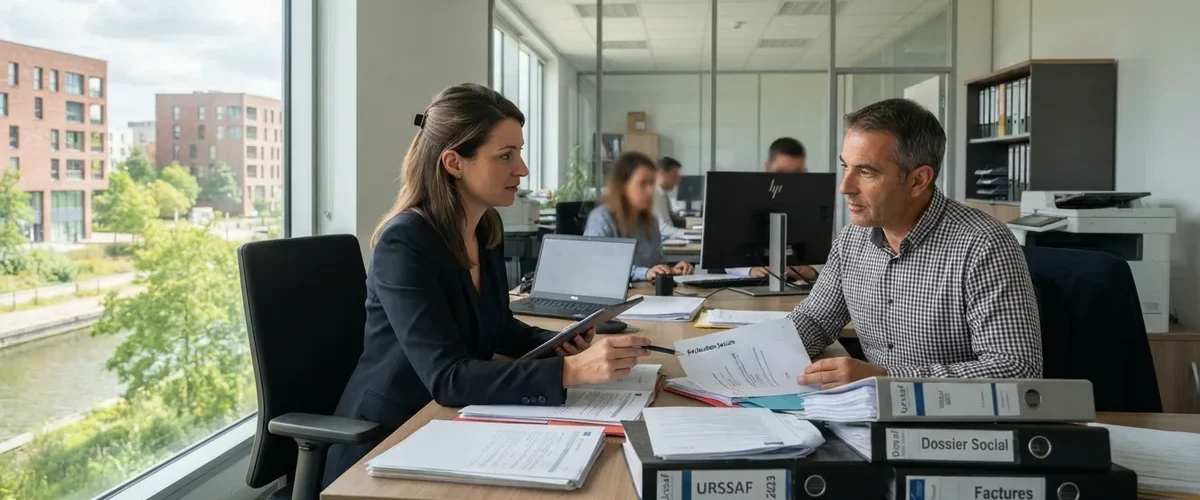
Le contrôle URSSAF repose sur une procédure strictement encadrée par le Code de la Sécurité sociale. En général, l’inspecteur adresse un avis de contrôle plusieurs jours avant sa venue, sauf cas de flagrant délit. Cet avis précise la période vérifiée, la date de l’audit et les pièces à fournir. Le contrôle peut se dérouler sur place, dans les locaux de l’entreprise, ou bien sur pièces, à distance, quand l’essentiel des documents peut être transmis de manière dématérialisée.
- L’inspecteur analyse la conformité des déclarations sociales, en s’appuyant sur les contrats de travail, bulletins de paie, livres comptables, journaux de paie, déclarations sociales nominatives (DSN) et relevés bancaires.
- Il vérifie la régularité du calcul des cotisations, des exonérations appliquées, du statut des salariés ou assimilés, ainsi que des frais professionnels et avantages en nature déclarés.
- Des entretiens peuvent compléter l’examen des documents, notamment pour éclaircir des situations particulières (travailleurs indépendants, statuts dirigeants, etc.).
- À la fin du contrôle, l’inspecteur rédige une lettre d’observations, détaillant les éventuelles irrégularités constatées, les régularisations à effectuer, et les sanctions ou majorations encourues.
L’employeur dispose ensuite d’un large droit de réponse pour contester les observations ou régulariser sa situation, avant la notification du redressement définitif. Le dialogue est donc ouvert, et il est fondamental de jouer la carte de la transparence et de la coopération.
Quelles sont les obligations de l’employeur lors d’un contrôle URSSAF ?
Lorsqu’un avis de contrôle est reçu, l’entreprise ne peut s’y soustraire. La principale obligation est la mise à disposition des documents demandés, dans un délai raisonnable et en conformité avec la période vérifiée (généralement trois ans plus l’année en cours). Ces pièces justificatives doivent être organisées, à jour et exhaustives, afin de faciliter le travail des inspecteurs et limiter les risques de suspicion. Tout obstacle à la procédure, refus de fournir des informations, ou production de fausses données est susceptible d’entraîner des sanctions supplémentaires, voire des poursuites pénales en cas de fraude caractérisée.
L’employeur a également l’obligation de faciliter la visite de l’inspecteur, d’accéder aux locaux, d’informer les personnes concernées, et de tenir à disposition les personnes administratives et comptables pouvant éclairer les différents points en litige. Il est conseillé de désigner un interlocuteur unique (expert-comptable, responsable RH) pour centraliser les échanges et en assurer le suivi cohérent. Enfin, l’entreprise doit être particulièrement attentive aux délais de réponse après la réception du rapport d’observations, car le silence ou la passivité vaut acceptation des redressements proposés.
Quels sont les principaux points de contrôle de l’URSSAF ?
L’URSSAF vérifie prioritairement la cohérence entre salaires versés et charges sociales déclarées. Les rémunérations, primes, avantages en nature ou en espèces, remboursements de frais, tickets restaurant, véhicules de fonction, ou encore heures supplémentaires font systématiquement l’objet d’un examen précis. L’inspecteur s’attarde aussi sur les dispositifs d’allègement de charges comme les exonérations pour embauche jeune, CDD senior, emploi d’apprentissage ou zone franche, pour s’assurer de leur légitimité. Le recours à des travailleurs indépendants, auto-entrepreneurs ou prestataires externes peut également être vérifié pour écarter tout risque de travail dissimulé ou de requalification en contrat salarié.
Les déclarations sociales nominatives, la liste des salariés, les contrats en cours, les registres du personnel, le livre de paie, les bulletins de salaires, l’état des charges comptabilisées constituent la base du contrôle. L’URSSAF s’intéresse aussi aux conventions collectives appliquées, aux accords d’entreprise, ou aux pratiques particulières en matière de gestion du personnel. Cela inclut les politiques de mutuelle, prévoyance, participation et intéressement, qui doivent être correctement déclarées et conformes à la réglementation. Les entreprises utilisant des modes de rémunération variables, primes exceptionnelles ou avantages non monétaires, sont aussi régulièrement inspectées sur la déclaration exhaustive de ces éléments.
Comment se préparer efficacement à un contrôle URSSAF ?
La préparation est la clé d’une gestion sereine du contrôle URSSAF. Il convient d’anticiper et de sécuriser l’ensemble des processus internes relatifs à la paie et aux ressources humaines, de vérifier la conformité de toutes les déclarations sociales, et de rechercher d’éventuelles anomalies dans la gestion des effectifs ou l’application des dispositifs d’exonération. Un audit interne préalable permet d’identifier les points faibles et d’y remédier avant la venue de l’inspecteur, en collaboration avec le cabinet comptable ou le service paie.
L’organisation des archives constitue un point crucial : il faut s’assurer que toutes les pièces sont aisément accessibles et classées, que les bulletins de paie, contrats de travail, conventions collectives et registres de personnel sont bien à jour. La fiabilité de la DSN, qui centralise la majeure partie des informations transmises à l’URSSAF, doit notamment être vérifiée pour éviter des erreurs de déclaration documentaire. Il est également conseillé de définir une procédure d’accueil de l’inspecteur, en listant un interlocuteur identifié et en établissant un compte-rendu des échanges tout au long de la procédure.
Quels sont les recours en cas de redressement ?
En présence d’un redressement à l’issue du contrôle URSSAF, l’employeur bénéficie de plusieurs voies de recours. Après la réception de la lettre d’observations, il dispose d’un délai de 30 jours pour répondre, contester ou justifier les anomalies constatées. Si malgré tout le redressement est confirmé, il est possible de saisir la commission de recours amiable de l’URSSAF, puis, en cas de désaccord persistant, le tribunal judiciaire compétent pour statuer sur le litige.
La contestation d’un contrôle URSSAF exige une argumentation juridique solide, accompagnée de l’ensemble des documents justificatifs nécessaires pour étayer sa bonne foi et ses démarches de régularisation. Il n’est pas rare de faire appel à un avocat spécialisé en contentieux URSSAF pour préparer un dossier de défense, maximiser les chances de succès et obtenir une réduction du montant du redressement.
Quel accompagnement solliciter pour gérer un contrôle URSSAF sereinement ?
Face à la complexité de la réglementation sociale et à l’importance des enjeux financiers, il est judicieux de s’entourer de professionnels compétents pour sécuriser la gestion du contrôle URSSAF. L’expert-comptable est souvent le premier interlocuteur de l’entreprise : il vérifie la conformité des déclarations, conseille sur la rédaction de documents administratifs, et accompagne lors des rendez-vous avec l’inspecteur. Lorsque le contrôle donne lieu à un litige, le recours à un expert juridique, spécialisé en droit social ou en contentieux URSSAF, est recommandé pour défendre la position de l’employeur, formuler les recours et éviter des sanctions préjudiciables à l’activité de l’entreprise.
En amont, la formation régulière des équipes RH et la veille réglementaire sur les évolutions du droit du travail participent à la sécurisation des procédures sociales et à l’anticipation des risques d’erreur. La mise en place d’outils sécurisés pour l’archivage des documents, la réalisation d’audits sociaux périodiques et le recours à des solutions de paie externalisée sont également des atouts dans la gestion d’un contrôle URSSAF, réduisant considérablement les risques de manquement.
Le contrôle URSSAF, loin d’être uniquement synonyme d’inquiétude, peut ainsi devenir un vecteur d’amélioration continue pour l’entreprise en renforçant la fiabilité de ses processus internes et la conformité de sa gestion sociale. La rigueur, la transparence dans les échanges et la préparation des justifications attendues sont les clefs pour aborder sereinement cette étape incontournable de la vie d’une organisation.